



مقدمة
لم يعد تصدير أكبر شحنة أمونيا خضراء في العالم من الصين إلى كوريا الجنوبية في نهاية يوليو 2026 مجرد خبر اقتصادي عابر، بل يمثل مؤشرًا واضحًا على دخول سوق الهيدروجين الأخضر ومشتقاته لا سيما الأمونيا الخضراء مرحلة جديدة تنتقل فيها المنافسة من سباق الإعلان عن المشروعات إلى سباق السيطرة على التجارة العالمية وسلاسل الإمداد. فالأمونيا الخضراء لم تعد يُنظر إليها باعتبارها منتجًا كيميائيًا منخفض الانبعاثات أو ناقلًا للهيدروجين فحسب، وإنما أصبحت عاملًا استراتيجيًا تتقاطع عنده اعتبارات أمن الطاقة، والتنافس الصناعي، والأهداف المناخية، وإعادة تشكيل خريطة التجارة الدولية. ومع تصاعد الطلب العالمي على الوقود النظيف، وتسارع الدول الكبرى حول اقتصاد منخفض الكربون، وبناء سوق تجارية جديدة ستُعيد توزيع المزايا التنافسية بين الدول وفقًا لقدرتها على إنتاج الطاقة المتجددة، وتطوير البنية التحتية، وتأمين التمويل، والوصول إلى الأسواق. ومن ثم، فإن الشحنة الأخيرة لا تعكس نجاح مشروع بعينه، بقدر ما تُعلن بداية مرحلة جديدة في الجغرافيا الاقتصادية للطاقة، حيث أصبحت الأمونيا الخضراء إحدى الأدوات الرئيسة لإعادة رسم موازين النفوذ في الاقتصاد العالمي منخفض الكربون.
لماذا الأمونيا وليس الهيدروجين؟
تُعد الأمونيا (NH₃) واحدة من أكثر المركبات الكيميائية إنتاجًا وتداولًا في العالم، إذ يتجاوز الإنتاج العالمي نحو 180 مليون طن سنويًا[1]، يُستخدم نحو 70% منها في صناعة الأسمدة، بينما تتوزع الكميات المتبقية على الصناعات الكيميائية والتبريد وغيرها من التطبيقات الصناعية، لكنها تنتج قرابة 620 مليون طن من ثاني أكسيد الكربون سنويًا (450 مليون طن انبعاثات مباشرة و170 مليون طن غير مباشرة). حيث تتكون الأمونيا من اتحاد ذرة نيتروجين مع ثلاث ذرات هيدروجين، ولذلك يعتمد تصنيفها البيئي على مصدر الهيدروجين المستخدم في إنتاجها؛ فالأمونيا التقليدية (الرمادية) تُنتج باستخدام الهيدروجين المستخرج من الغاز الطبيعي، وهو ما يجعلها مسئولة عن انبعاثات كبيرة من ثاني أكسيد الكربون، في حين تُنتج الأمونيا الخضراء باستخدام هيدروجين ناتج عن التحليل الكهربائي للمياه بالاعتماد على الكهرباء المتجددة، لتصبح أحد أهم المنتجات الصناعية منخفضة الكربون. كما تشير تقديرات الوكالة الدولية للطاقة المتجددة (IRENA) إلى أن إنتاج الأمونيا التقليدية يستهلك نحو 2% من إجمالي الطاقة العالمية ويسهم بحوالي 1-2% من الانبعاثات العالمية لثاني أكسيد الكربون، الأمر الذي يفسر الاهتمام المتزايد بإزالة الكربون من هذه الصناعة الحيوية.
وخلال السنوات الأخيرة، تجاوزت أهمية الأمونيا الخضراء دورها التقليدي كمادة أولية لصناعة الأسمدة، لتصبح أحد العناصر الرئيسية في التحول العالمي للطاقة. فإلى جانب مساهمتها في خفض الانبعاثات في الصناعات الثقيلة، برزت كوقود واعد للنقل البحري، وأحد الحلول المطروحة لتوليد الكهرباء الموسمية وتخزين الطاقة المتجددة، فضلًا عن دورها في دعم أمن الطاقة من خلال تنويع مصادر الوقود منخفض الكربون. ويؤكد تقرير الوكالة الدولية للطاقة Global Hydrogen Review 2026[2] أن الأمونيا ومشتقات الهيدروجين منخفضة الانبعاثات أصبحت عنصرًا رئيسًا في استراتيجيات التجارة العالمية للهيدروجين، مع تزايد الاستثمارات في مرافق الإنتاج والتخزين، وارتفاع عدد اتفاقيات التوريد طويلة الأجل، وبدء انتقال العديد من المشروعات إلى التنفيذ التجاري. ولم يعد الطلب على الأمونيا الخضراء مدفوعًا بقطاع الأسمدة وحده، بل بات يرتبط أيضًا بإزالة الكربون من قطاعات النقل والصناعة والطاقة، وهو ما يفسر احتدام المنافسة الدولية على إنشاء مراكز إنتاج وتصدير قادرة على خدمة الأسواق الأوروبية والآسيوية، وإبرام عقود شراء طويلة الأجل، والاستثمار في البنية التحتية اللازمة لتخزينها وتداولها.
ورغم أن الهيدروجين الأخضر يُمثل حجر الأساس في منظومة الطاقة منخفضة الكربون، فإن التحدي لا يكمن في إنتاجه فقط، بل في كيفية نقله من مناطق الإنتاج إلى الأسواق المستهلكة؛ إذ يتميز الهيدروجين بانخفاض كثافته الحجمية، ما يجعل تخزينه ونقله لمسافات طويلة عملية معقدة ومكلفة، حيث يحتاج إما إلى ضغطه عند مستويات مرتفعة قد تصل إلى نحو 700 بار أو تسييله عند درجة حرارة تقارب –253°م، وهي عمليات تستهلك قدرًا إضافيًا من الطاقة وتتطلب بنية تحتية متخصصة لا تزال محدودة عالميًا. وهنا تبرز الأمونيا بوصفها حلًا عمليًا لهذه المعضلة، إذ يمكن إنتاجها من دمج الهيدروجين مع النيتروجين وتحويلها إلى صورة أكثر سهولة في التخزين والنقل؛ فهي تُسيّل عند نحو –33°م أو تحت ضغط يقارب 10 بار، كما تستفيد من سوق عالمية وبنية تحتية قائمة بالفعل تشمل الموانئ والخزانات والسفن ومنشآت التداول التي تطورت تاريخيًا لخدمة صناعة الأسمدة. وعند وصولها إلى وجهتها، يمكن استخدام الأمونيا مباشرة في إنتاج الأسمدة أو كوقود في بعض القطاعات، أو إعادة تفكيكها لاستخراج الهيدروجين النقي. ومن ثم، لا تمثل الأمونيا بديلًا عن الهيدروجين الأخضر، بل ناقلًا له يربط بين الدول التي تمتلك موارد متجددة وفيرة ومنخفضة التكلفة والأسواق الصناعية ذات الطلب المرتفع، وهو ما يفسر تحولها إلى الناقل التجاري الأكثر نضجًا للهيدروجين، ودخولها في صميم المنافسة على بناء تجارة دولية للطاقة منخفضة الكربون.
ما الذي تغيّر في سوق الأمونيا الخضراء خلال عام 2026؟
شهد عام 2026 تحولًا نوعيًا في مسار صناعة الأمونيا الخضراء. فبعد سنوات هيمنت فيها مذكرات التفاهم والإعلانات الاستثمارية، بدأت مجموعة من المشروعات الكبرى في الوصول إلى قرارات الاستثمار النهائية (Final Investment Decision – FID) أو الدخول في مراحل التصميم الهندسي التفصيلي (FEED- Front-End Engineering Design)[3]، وهو ما يعكس ارتفاع مستوى نضج السوق وانخفاض المخاطر الاستثمارية تدريجيًا. ومن أبرز الأمثلة تقدم مشروع “دمياط للأمونيا الخضراء” في مصر إلى مرحلة التصميم الهندسي، مع استهداف إنتاج 150 ألف طن سنويًا من الأمونيا الخضراء بدءًا من عام 2028، إلى جانب تقدم مشروعات أخرى في أستراليا وجنوب أفريقيا والأردن نحو التنفيذ الفعلي، مدعومة بعقود شراء طويلة الأجل ودعم حكومي. ويشير هذا التحول إلى أن معيار نجاح المشروعات لم يعد يقتصر على حجم الاستثمارات المعلنة، بل أصبح مرتبطًا بقدرتها على الوصول إلى الإغلاق المالي، وتأمين التمويل، وربط الإنتاج بعقود بيع مستقرة.
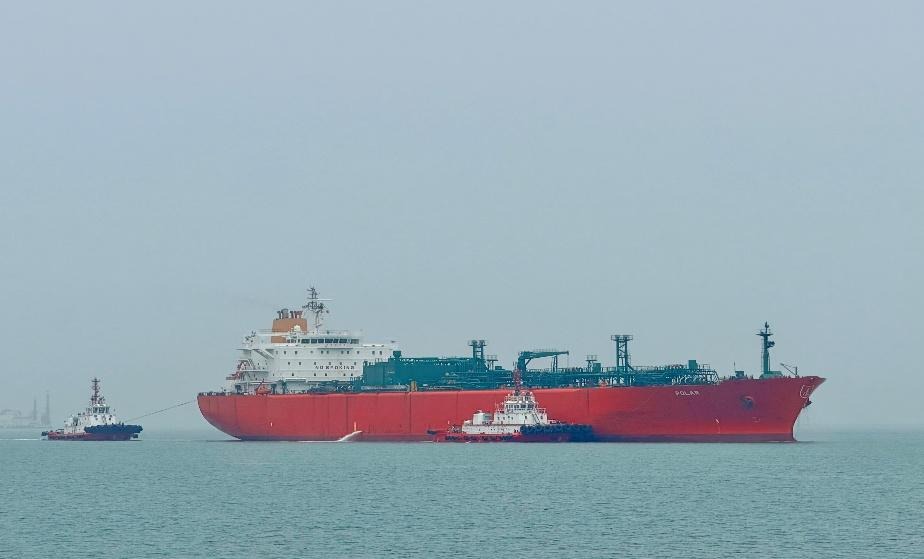
وفي المقابل، شهدت التجارة الدولية للأمونيا الخضراء أولى مؤشراتها الواضحة على النضج التجاري من خلال تصدير أكبر شحنة منفردة من الأمونيا الخضراء في العالم،[4] بلغت 3,750 طنًا من الصينإلى كوريا الجنوبية في 28 يوليو 2026، وهي أول عملية تصدير واسعة النطاق تُعتمد فيها القيمة البيئية للأمونيا على أساس دورة حياتها الكاملة. وأُنتجت الشحنة في منشأة تابعة لشركة State Power Investment Corporation (SPIC)، والتي دخلت الخدمة عام 2025 بطاقة إنتاجية تصل إلى 180 ألف طن سنويًا من الأمونيا الخضراء و32 ألف طن من الهيدروجين الأخضر، معتمدة على قدرة طاقة متجددة تبلغ 800 ميجاوات. ولا تكمن أهمية هذه الشحنة في حجمها فحسب، بل في دلالتها على انتقال السوق من مرحلة المشروعات التجريبية إلى مرحلة التجارة الدولية الفعلية، وهو ما يعزز ثقة المستثمرين ويؤكد بدء تكون سوق عالمية للوقود منخفض الكربون.
وفي الوقت نفسه، أصبحت عقود الشراء طويلة الأجل (Offtake Agreements) العامل الحاسم في اقتصاديات الأمونيا الخضراء، بعد أن أثبتت التجربة أن التكنولوجيا وحدها لا تكفي لضمان نجاح المشروعات. فقد اتجه كبار المنتجين إلى تأمين الطلب قبل بدء الإنتاج، كما هو الحال في اتفاق شركتي Air Products وYara Clean Ammonia لتسويق إنتاج مشروع نيوم في السعودية، والذي يستهدف إنتاج نحو 1.2 مليون طن سنويًا اعتبارًا من عام 2027. فشركة Air Products هي المستثمر الرئيسي في المشروع، وستكون المشتري الحصري للإنتاج لمدة 30 عامًا بموجب اتفاقية سابقة، وشركة Yara Clean Ammonia هي إحدى أكبر شركات تجارة وتوزيع الأمونيا عالميًا، وتمتلك شبكة واسعة من العملاء والبنية التحتية، وبالتالي يهدف الاتفاق إلى تسويق وبيع وتوزيع الأمونيا الخضراء في الأسواق العالمية، خاصة في أوروبا وآسيا.
ويعكس ذلك تحول المنافسة الدولية من مجرد امتلاك موارد الطاقة المتجددة إلى القدرة على بناء منظومة متكاملة تشمل التمويل، والتشريعات، والبنية التحتية، وعقود التوريد، بما يعيد رسم خريطة مراكز إنتاج وتجارة الهيدروجين الأخضر ومشتقاته خلال العقد المقبل.
تحديات أمام الجدوى الاقتصادية وبناء السوق
ورغم الزخم الكبير الذي يشهده سوق الأمونيا الخضراء، لا تزال الجدوى الاقتصادية تمثل التحدي الأكبر أمام التوسع التجاري، حيث ما تزال تكلفة إنتاج الهيدروجين منخفض الانبعاثات، ومن ثم الأمونيا الخضراء، أعلى من تكلفة الإنتاج التقليدي المعتمد على الوقود الأحفوري أو الغاز الطبيعي في معظم الأسواق، وهو ما يجعل العديد من المشروعات تعتمد على الحوافز الحكومية، وآليات تسعير الكربون، وبرامج الدعم مثل برنامج البنك الأوروبي للهيدروجين وبرنامج H2Global الألماني لسد الفجوة السعرية بين الوقود التقليدي والوقود منخفض الكربون؛ حيث إنه رغم الإعلان عن مئات مشروعات الهيدروجين والأمونيا منخفضة الانبعاثات حول العالم، فإن نسبة محدودة فقط وصلت إلى مرحلة قرار الاستثمار النهائي (FID)، نتيجة تحديات التمويل وارتفاع تكاليف رأس المال وعدم وضوح الطلب المستقبلي.
ورغم استمرار هذه التحديات، فإن تصدير الشحنة الصينية إلى كوريا الجنوبية في يوليو 2026 يقدم مؤشرًا عمليًا على أن سوق الهيدروجين الأخضر ومشتقاته لا سيما الأمونيا الخضراء بدأ يتجاوز مرحلة الخطط والمشروعات التجريبية نحو التجارة الفعلية عبر الحدود. فنجاح نقل آلاف الأطنان من الأمونيا الخضراء بين منتج ومستهلك في دولتين مختلفتين لا يعني اختفاء فجوة التكلفة أو اكتمال السوق، لكنه يمثل اختبارًا عمليًا لسلاسل الإنتاج والنقل والتداول الدولية، ويبعث بإشارة مهمة إلى المستثمرين بأن تجارة مشتقات الهيدروجين منخفض الكربون أصبحت ممكنة من الناحية التجارية واللوجستية. ومن هذا المنظور، قد تمثل هذه الشحنة خطوة مبكرة في مسار أوسع نحو نشوء تجارة دولية للهيدروجين ومشتقاته، على غرار ما شهدته أسواق الغاز الطبيعي المسال والطاقة المتجددة في مراحل تطورها الأولى.
ملامح السوق العالمي للأمونيا الخضراء
تتقدم الصين المشهد العالمي من حيث التنفيذ التجاري، بعد تشغيل عدد من المشروعات الصناعية واسعة النطاق حيث تمتلك حوالي 305 من الإنتاج العالمي[MA1] . وفي المقابل، برزت الهند كأحد أسرع الأسواق نموًا بفضل المهمة الوطنية للهيدروجين الأخضر (National Green Hydrogen Mission)، حيث خصصت الحكومة نحو 724 ألف طن سنويًا من إمدادات الأمونيا الخضراء لقطاع الأسمدة عبر عقود تمتد لعشر سنوات، في خطوة تستهدف خلق طلب محلي مستقر وجذب الاستثمارات وتسريع الوصول إلى الإغلاق المالي للمشروعات. كما تواصل السعودية تطوير مشروع نيوم للهيدروجين الأخضر، ليصبح أحد أكبر مشروعات التصدير عالميًا، بينما تبرز مصر وسلطنة عُمان وأستراليا كمراكز إنتاج واعدة بفضل انخفاض تكلفة الكهرباء المتجددة، وتوافر الموانئ، وقربها من أسواق الاستيراد في أوروبا وآسيا.
أما على جانب الطلب، فتتصدر أوروبا وشرق آسيا الأسواق العالمية المستهدفة للأمونيا الخضراء، ولكن بدوافع مختلفة. ففي أوروبا، يقود تطبيق آلية تعديل حدود الكربون (CBAM)، وأهداف الحياد الكربوني، وبرامج الدعم الأوروبي الطلب على واردات الوقود منخفض الكربون، في ظل محدودية موارد الطاقة المتجددة وارتفاع تكاليف الإنتاج المحلي. وفي المقابل، تمثل اليابان وكوريا الجنوبية أكبر أسواق الطلب الآسيوية، إذ تتبنيان استراتيجيات لاستخدام الأمونيا في توليد الكهرباء وإزالة الكربون من الصناعة، مع الاعتماد بدرجة كبيرة على الواردات طويلة الأجل.
وتشير هذه الاتجاهات إلى أن خريطة تجارة الأمونيا الخضراء تتشكل حول محورين رئيسيين: دول تمتلك ميزة إنتاجية تعتمد على وفرة مصادر الطاقة المتجددة مثل الصين والهند والسعودية ومصر وأستراليا، ودول تقود الطلب العالمي مدفوعة بأهداف أمن الطاقة وإزالة الكربون، وفي مقدمتها الاتحاد الأوروبي واليابان وكوريا الجنوبية، وهو ما يعيد رسم ممرات تجارة الطاقة العالمية.
وبحسب موقع Ammonia Observatory [5] فإن عدد المشروعات المعلنة للأمونيا الخضراء عالميًا هو 119 مشروعًا بطاقة إجمالية حوالي 85 مليون طن سنويًا، وتتركز معظمها في ثلاث مناطق رئيسية هي أوروبا وآسيا والشرق الأوسط.
جدول 1: التوزيع الجغرافي لمشروعات الأمونيا الخضراء
| المنطقة | عدد المشروعات | النسبة من الإجمالي% | الطاقة المستهدفة |
| الشرق الأوسط | 21 | 17.6 | 10.4 مليون طن/سنة |
| أوروبا | 21 | 17.6 | 3.5 مليون طن/سنة |
| أفريقيا | 17 | 14.3 | 9.9 مليون طن/سنة |
| الأمريكتان | 17 | 14.3 | 4.6 مليون طن/سنة |
| جنوب آسيا | 15 | 12.6 | 7.5 مليون طن/سنة |
| شرق آسيا | 15 | 12.6 | 4.7 مليون طن/سنة |
| أوقيانوسيا | 13 | 10.9 | 4.8 مليون طن/سنة |
| الإجمالي | 119 | 100 | ~85 مليون طن/سنة |
أين تقف مصر من مشروعات الأمونيا الخضراء؟
تتمتع مصر بموقع تنافسي يؤهلها لتكون أحد أبرز مراكز إنتاج وتصدير الهيدروجين الأخضر ومشتقاته وعلى رأسها الأمونيا الخضراء في منطقة الشرق الأوسط وأفريقيا، مستفيدةً من وفرة موارد الطاقة الشمسية والرياح، والموقع الاستراتيجي لقناة السويس، والبنية التحتية الصناعية القائمة في المنطقة الاقتصادية لقناة السويس. وقد عززت مصر مكانتها الدولية بعد فوز مشروع Egypt Green Hydrogen في العين السخنة، الذي يضم تحالف شركات سكاتك وفيرتيجلوب وأوراسكوم وصندوق مصر السيادي والشركة المصرية لنقل الكهرباء، بأول مزاد لبرنامج H2Global لتوريد الأمونيا المتجددة إلى أوروبا، على أن تبدأ الإمدادات اعتبارًا من عام 2027 بإجمالي كميات قد تصل إلى 397 ألف طن حتى عام 2033، وهو أول عقد دولي طويل الأجل يمنح مشروعًا في مصر منفذًا مضمونًا إلى السوق الأوروبية. كما تستمر الدولة في توسيع محفظة مشروعاتها، حيث شهد عام 2026 الإعلان عن مشروع جديد في رأس بناس [6]باستثمارات تصل إلى 10 مليارات دولار وحوالي 2000 ميجاوات من مصادر الطاقة المتجددة ليستهدف إنتاج نحو مليون طن سنويًا في مراحله النهائية، وبلغ إجمالي مشروعات الأمونيا الخضراء حوالي 4 مشروعات قيد التطوير والتنفيذ، وحوالي 25 مذكرة تفاهم لمشروعات الهيدروجين الأخضر، بما يعكس توجهًا استراتيجيًا لترسيخ مكانة مصر كمركز إقليمي لإنتاج وتصدير الهيدروجين الأخضر ومشتقاته.
ومع ذلك، فإن الحفاظ على هذه الميزة التنافسية سيعتمد على سرعة تحويل الاتفاقيات إلى مشروعات قيد التشغيل، وتوفير بنية تحتية متكاملة، وتأمين الطلب من خلال عقود شراء طويلة الأجل، في ظل المنافسة الإقليمية والدولية على أسواق التصدير الأوروبية والآسيوية.
الخلاصة
لا تمثل الأمونيا الخضراء مجرد مسار جديد لإزالة الكربون، بل تعكس تحولًا أوسع في مفهوم القوة الاقتصادية في عصر التحول الطاقي، حيث ستنتقل الميزة التنافسية تدريجيًا من الدول المالكة للوقود الأحفوري إلى الدول القادرة على إنتاج وتصدير الطاقة النظيفة ومشتقاتها بكفاءة وموثوقية. وفي هذا السياق، لن يعتمد النفوذ الاقتصادي للدول على حجم إنتاجها من الأمونيا الخضراء أو الوقود النظيف بشكل عام فقط، بل على القدرة على الاندماج في سلاسل القيمة العالمية، وتأمين شراكات استراتيجية طويلة الأجل، وتحويل التحول الطاقي إلى تعزيز للنفوذ الجيو-اقتصادي في وسط عالم يتغير سريعًا.
المراجع
- تقرير خارطة طريق تكنولوجيا الأمونيا، 2021، وكالة الطاقة الدولية (IEA): https://www.iea.org/reports/ammonia-technology-roadmap/executive-summary
- تقرير المراجعة العالمية للهيدروجين 2026، وكالة الطاقة الدولية (IEA): https://www.iea.org/reports/global-hydrogen-review-2026
- مقال؛ مشروع الأمونيا الخضراء، مجلة BC Insight 2026: https://www.bcinsight.crugroup.com/2026/05/20/green-ammonia-project-advances-into-feed-phase/
- مقال؛ شركة صينية تحقق اختراقًا كبيرًا في قطاع الوقود الأخضر 2026China Daily,: https://ex.chinadaily.com.cn/exchange/partners/70/rss/channel/www/columns/y38633/stories/WS6a68ca6ea310986e2b467c6f.html
- مرصد الأمونيا، مشروعات الأمونيا الخضراء عالميًا: https://ammoniaobservatory.com/projects
- الهيئة العامة للاستعلامات المصرية (SIS)، مصر تنشئ مشروع أمونيا خضراء بقيمة 10 مليارات دولار في رأس بناس 2026: https://sis.gov.eg/en/media-center/news/egypt-to-build-10bn-green-ammonia-project-in-ras-banas
[1] https://www.iea.org/reports/ammonia-technology-roadmap/executive-summary
[2] https://www.iea.org/reports/global-hydrogen-review-2026
[3] https://www.bcinsight.crugroup.com/2026/05/20/green-ammonia-project-advances-into-feed-phase/
[4]https://ex.chinadaily.com.cn/exchange/partners/70/rss/channel/www/columns/y38633/stories/WS6a68ca6ea310986e2b467c6f.html
[5] https://ammoniaobservatory.com/projects
[6] https://sis.gov.eg/en/media-center/news/egypt-to-build-10bn-green-ammonia-project-in-ras-banas